Bani și taxe
Salariul minim net 2026 explicat
De la 1 iulie 2026, 4.325 lei brut înseamnă 2.699 lei net, cu suma netaxabilă de 200 de lei. Cum se ajunge la această cifră, ce a fost în prima jumătate a anului și cum arată un salariu de 5.000 sau 6.000 de lei.
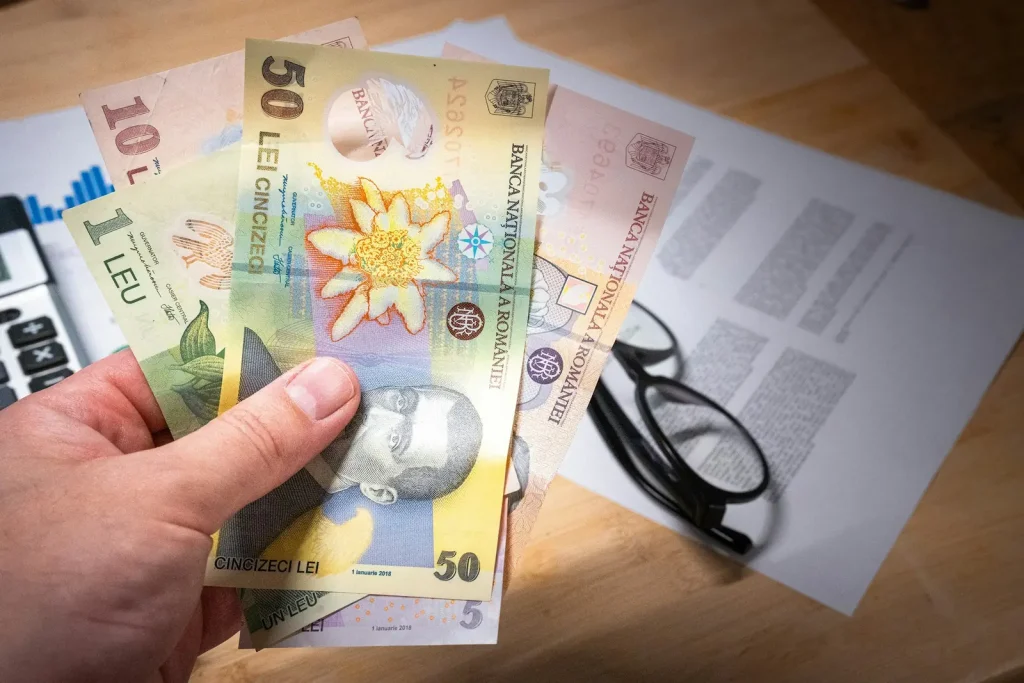
„Cât e salariul minim pe net?” are, în 2026, două răspunsuri, pentru că anul e tăiat în două. De la 1 iulie, răspunsul oficial e 2.699 de lei net din 4.325 de lei brut. În prima jumătate a anului a fost 2.574 de lei net din 4.050 de lei brut. Diferența nu e doar creșterea de brut: s-a schimbat și suma pe care statul n-o taxează.
Mai jos desfășurăm calculul, cu valorile din HG nr. 146/2026, din art. III al OUG nr. 89/2025 și din art. 77 din Codul fiscal. Sunt aceleași valori pe care le folosește calculatorul de salariu net. Contribuțiile și impozitul sunt rotunjite la leu, practica uzuală de pe fluturaș.
Cele două perioade din 2026
| Ianuarie – iunie 2026 | Iulie – decembrie 2026 | |
|---|---|---|
| Salariu minim brut | 4.050 lei | 4.325 lei |
| Suma netaxabilă | 300 lei | 200 lei |
| Plafonul de venit brut pentru facilitate | 4.300 lei | 4.600 lei |
| Net, fără persoane în întreținere | 2.574 lei | 2.699 lei |
| CAM (angajator) | 84 lei | 93 lei |
| Cost total angajator | 4.134 lei | 4.418 lei |
Cotele sunt aceleași tot anul: CAS 25%, CASS 10%, impozit 10%, CAM 2,25% la angajator. Suma netaxabilă scade baza pe care se calculează atât contribuțiile, cât și impozitul, dacă îndeplinești condițiile din OUG 89/2025.
Cum iese 2.699 de lei net din 4.325 de lei brut
Luăm un contract cu salariul de bază egal cu minimul, fără sporuri, fără persoane în întreținere, în noiembrie 2026. Suma netaxabilă e 200 de lei, deci baza de contribuții e 4.325 − 200 = 4.125 lei.
- CAS: 25% × 4.125 = 1.031,25, rotunjit 1.031 lei;
- CASS: 10% × 4.125 = 412,50, rotunjit 413 lei;
- deducerea personală, la minim și fără persoane în întreținere, e 20% din 4.325 = 865 lei (art. 77);
- venitul net impozabil se calculează pe brut minus suma netaxabilă minus CAS minus CASS, deci 4.325 − 200 − 1.031 − 413 = 2.681 lei; scazi deducerea: 2.681 − 865 = 1.816 lei;
- impozit: 10% × 1.816 = 181,60, rotunjit 182 lei;
- net: 4.325 − 1.031 − 413 − 182 = 2.699 lei.
Același rezultat e în comunicatul Ministerului Muncii. Angajatorul mai plătește CAM 2,25% × 4.125 = 92,8125, rotunjit 93 lei, deci un cost total de 4.418 lei.
În ianuarie–iunie, pe 4.050 de lei brut și 300 de lei netaxabili, baza e 3.750 de lei. CAS iese 938 de lei, CASS 375 de lei, deducerea 810 lei (20% din 4.050), impozitul 163 de lei, netul 2.574 de lei.
Când se aplică suma netaxabilă
Art. III din OUG 89/2025 pune două condiții, care trebuie îndeplinite împreună, la locul unde ai funcția de bază și cu normă întreagă:
- salariul de bază brut din contract, fără sporuri și adaosuri, e egal cu salariul minim în vigoare în luna respectivă;
- venitul brut din salarii pe aceeași lună, fără tichete de masă, vouchere de vacanță sau indemnizație de hrană, nu trece de 4.600 de lei în iulie–decembrie (4.300 de lei în ianuarie–iunie).
Dacă ai salariul de bază minim, dar sporurile te duc peste plafon, facilitatea cade pentru luna aceea. Dacă salariul de bază e peste minim, chiar cu un leu, facilitatea nu se aplică. Textul e valabil pentru veniturile până la 31 decembrie 2026; ce se întâmplă în 2027 e un alt subiect, desfășurat în ghidul Ce se schimbă la salariu în 2027.
Deducerea personală, pe scurt
Deducerea scade baza de impozit, nu brutul din care pleacă CAS și CASS. Se acordă dacă brutul nu depășește salariul minim plus 2.000 de lei, adică 6.325 de lei în a doua jumătate a lui 2026. La minim, fără persoane în întreținere, e 20% din minim. Pentru fiecare 50 de lei peste minim, procentul scade cu 0,5 puncte. Persoanele în întreținere îl cresc, până la 45% din minim pentru patru sau mai multe persoane. Dacă ai sub 26 de ani și ești încă sub plafon, se mai adaugă 15% din minim. Pentru fiecare copil înscris la școală se adaugă 100 de lei.
Peste plafon, deducerea dispare. Atunci netul e matematic 58,5% din brut: scazi 25%, 10% și apoi 10% din ce rămâne după contribuții. 10.000 de lei brut dau 5.850 de lei net, indiferent de semestru, pentru că ești deja peste plafon.
Tabel brut–net, iulie–decembrie 2026
Valorile de mai jos sunt pentru un salariat la funcția de bază, fără persoane în întreținere, fără majorarea de sub 26 de ani, fără copii la școală. La 4.325 de lei e inclusă facilitatea de 200 de lei. La 4.500 de lei, brutul e sub plafonul de 4.600, dar dacă salariul de bază din contract nu mai e exact minimul, facilitatea nu se aplică; tabela de mai jos tratează 4.500 de lei ca un brut fără facilitate, ca în calculator când baza nu e declarată ca minim.
| Brut | CAS | CASS | Impozit | Net | Cost angajator |
|---|---|---|---|---|---|
| 4.325 lei | 1.031 | 413 | 182 | 2.699 | 4.418 |
| 4.500 lei | 1.125 | 450 | 215 | 2.710 | 4.601 |
| 5.000 lei | 1.250 | 500 | 269 | 2.981 | 5.113 |
| 5.500 lei | 1.375 | 550 | 323 | 3.252 | 5.624 |
| 6.000 lei | 1.500 | 600 | 377 | 3.523 | 6.135 |
| 6.500 lei | 1.625 | 650 | 423 | 3.802 | 6.646 |
| 7.000 lei | 1.750 | 700 | 455 | 4.095 | 7.158 |
| 8.000 lei | 2.000 | 800 | 520 | 4.680 | 8.180 |
| 10.000 lei | 2.500 | 1.000 | 650 | 5.850 | 10.225 |
Observă saltul mic de la 4.325 la 4.500 de lei: pierzi facilitatea și câștigi doar 11 lei net din 175 de lei brut în plus. E un efect al pragului, nu o eroare de calcul. Dacă negociezi un salariu imediat peste minim, merită să vezi și varianta din calculator, cu și fără bifa că baza e minimul.
Tichetele de masă, voucherele de vacanță și alte beneficii au reguli proprii și nu sunt în aceste sume. Calculatorul lucrează pe salariul brut în bani. Există și minime sectoriale (de pildă în construcții) stabilite prin acte separate: verifică actul în vigoare pentru domeniul tău, nu le înlocuim aici cu o cifră generală.
Rezultatul e orientativ și urmează regulile generale din 2026. Nu e consultanță fiscală. Pe fluturaș pot apărea sporuri, ore suplimentare sau scutiri (de exemplu pentru handicap) care schimbă netul. Pentru 2027, pornește de la acest ghid, apoi citește ce e confirmat și ce e încă în discuție în articolul despre salariul din 2027.
Întrebări frecvente
Cât e salariul minim net în 2026?
De la 1 iulie 2026: 2.699 lei net din 4.325 lei brut, cu suma netaxabilă de 200 lei, fără persoane în întreținere. În ianuarie–iunie 2026 a fost 2.574 lei net din 4.050 lei brut, cu suma netaxabilă de 300 lei. Ambele rezultate folosesc CAS 25%, CASS 10%, impozit 10% și rotunjirea la leu.
Cine beneficiază de cei 200 de lei netaxabili?
Salariatul cu normă întreagă, la funcția de bază, al cărui salariu de bază din contract (fără sporuri) e exact salariul minim, iar venitul brut din aceeași lună, fără tichete de masă, vouchere de vacanță sau indemnizație de hrană, nu trece de 4.600 lei în iulie–decembrie 2026 (4.300 lei în ianuarie–iunie). Condițiile sunt în art. III din OUG 89/2025.
Cât e netul la 5.000 sau 6.000 lei brut?
În iulie–decembrie 2026, fără persoane în întreținere: 5.000 lei brut dau 2.981 lei net; 6.000 lei brut dau 3.523 lei net. Peste 6.325 lei brut (minimul plus 2.000 lei) dispare deducerea personală și netul e 58,5% din brut.
Cât îl costă angajatorul salariul minim?
Angajatorul mai plătește CAM 2,25% pe baza de contribuții. La 4.325 lei brut cu facilitate, CAM e 93 lei, iar costul total e 4.418 lei. Fără cei 200 de lei netaxabili, CAM ar fi 97 lei.
Surse și limite
- HG nr. 146/2026 – salariul minim 4.325 lei de la 1 iulie 2026 (Portal Legislativ)
- Ministerul Muncii – comunicat: 4.325 lei brut, 2.699 lei net
- OUG nr. 89/2025, art. III – suma netaxabilă 300 lei (ian–iun) și 200 lei (iul–dec), plafoane 4.300 / 4.600 lei
- Codul fiscal, art. 77 – deducerea personală
- ANAF – sinteză modificări fiscale 2026
Articolul e informativ și nu înlocuiește sfatul unui contabil, al unui consultant fiscal, al unui medic sau al unui specialist. Verifică actul oficial dacă te bazezi pe o sumă sau pe un termen.
Alte ghiduri
 Bani și taxe
Cum se calculează concediul medical
Indemnizația de concediu medical se calculează din media veniturilor pe șase luni, cu procente diferite după tipul concediului și durata episodului. Din februarie 2026 până la capătul lui 2027, prima zi e, de regulă, neplătită.
 Bani și taxe
Cât pierzi la schimbul valutar: bancă vs casă de schimb vs card
Cursul BNR e un reper, nu un preț la care schimbi banii. Diferența o face spread-ul: cât cere banca, casa de schimb sau cardul peste (sau sub) cursul de referință. Un exemplu cu sume etichetate clar, ca să vezi unde se pierd sute de lei.
 Bani și taxe
Ce se schimbă la salariu în 2027
La 1 ianuarie 2027 salariul minim rămâne 4.325 lei brut, dacă nu apare o hotărâre nouă. Ce e confirmat, ce e doar propunere și ce se întâmplă cu suma netaxabilă de 200 de lei.